Mua nhà Zeitgeist Nhà Bè bằng vốn vay ngân hàng: cần chuẩn bị gì?
Với mức giá tham khảo từ khoảng 17 tỷ đồng cho nhà phố đến trên 60 tỷ đồng cho dinh thự (bảng giá cập nhật 31/10/2026), nhiều người mua nhà tại Zeitgeist Nhà Bè cân nhắc dùng vốn vay ngân hàng. Bài viết không bàn về lãi suất hay tỷ lệ cho vay – những con số thay đổi theo từng ngân hàng và thời điểm – mà tập trung vào những việc bạn nên chuẩn bị để hồ sơ suôn sẻ.
Xác định loại giao dịch trước khi vay
| Loại giao dịch | Tình trạng tại Zeitgeist (10/2026) | Điểm cần lưu ý khi vay |
|---|---|---|
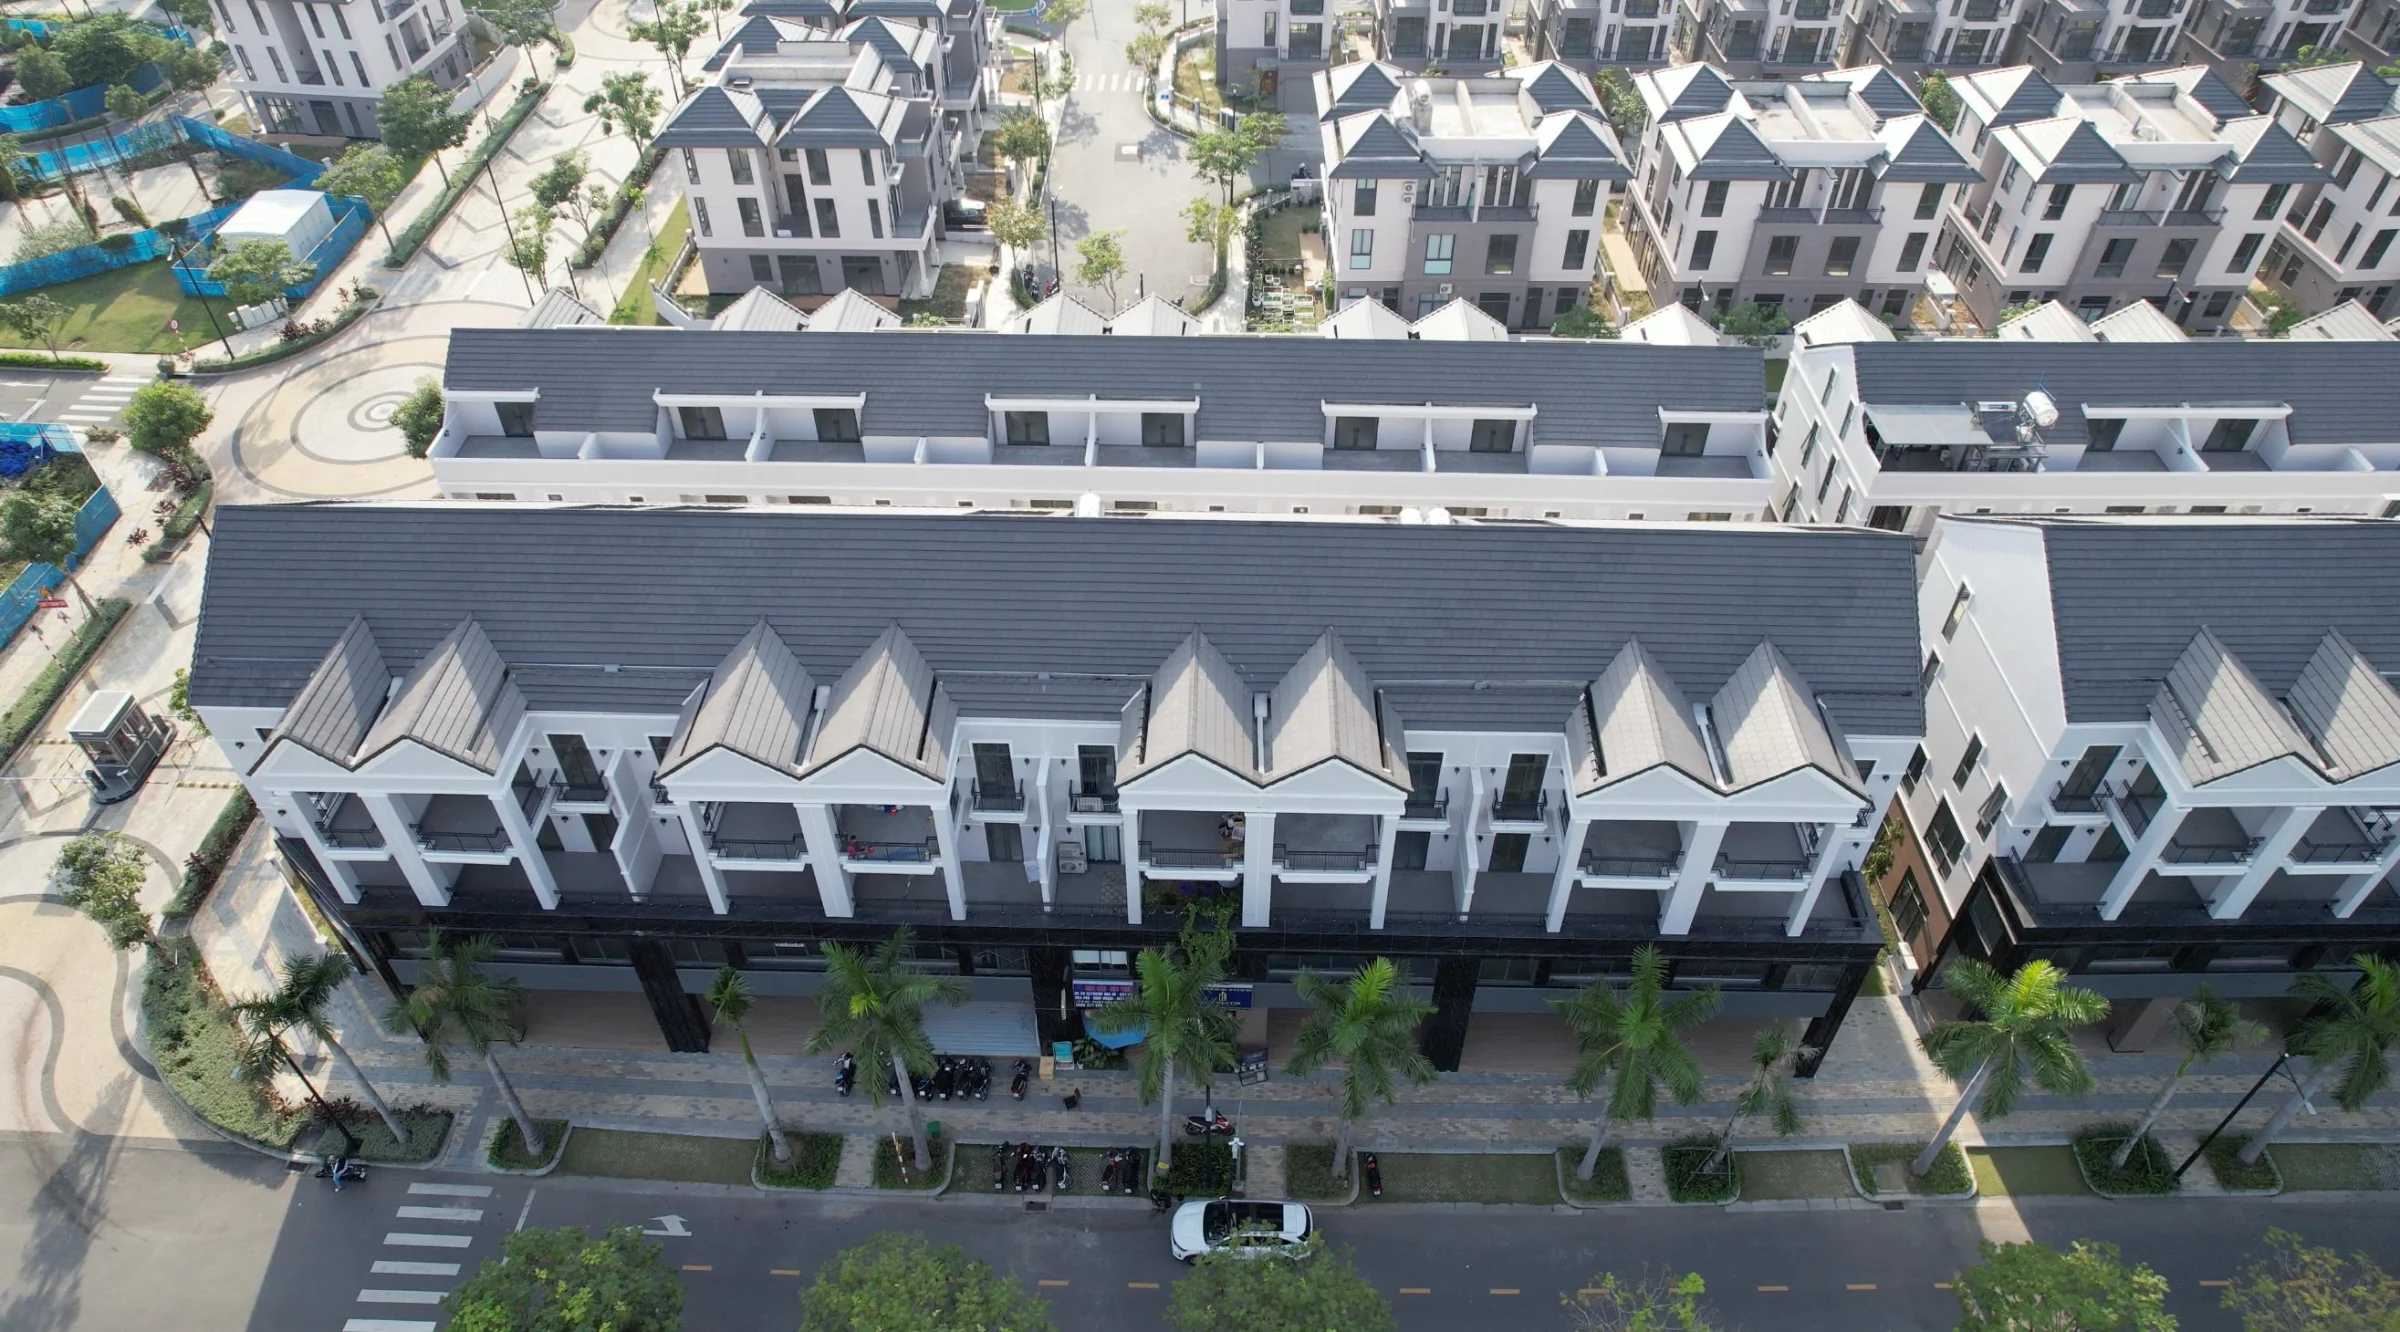
| Mua chuyển nhượng căn đã có sổ | Zeit River County 1.1 đã bàn giao, đã có sổ hồng | Sổ hồng của căn là cơ sở để làm hồ sơ thế chấp; điều kiện cụ thể do ngân hàng quyết định |
| Mua sơ cấp phân khu mới | Zeit Edu County 1.2 đang chuẩn bị mở bán (dự kiến), chưa công bố giấy phép xây dựng và điều kiện bán | Chỉ xem xét khi dự án đủ điều kiện kinh doanh và có ngân hàng bảo lãnh |
Chuẩn bị tài chính cá nhân
- Tính phần vốn tự có: gồm tiền đặt cọc, phần đối ứng ngoài khoản vay, thuế, phí sang tên và chi phí hoàn thiện nội thất (nếu có).
- Lập bảng dòng tiền hằng tháng: thu nhập ổn định, chi phí sinh hoạt, khoản trả nợ dự kiến; nên chừa quỹ dự phòng cho vài tháng.
- Hỏi nhiều ngân hàng để so sánh điều kiện vay, thời hạn, phí trả nợ trước hạn – không dựa vào một con số được quảng cáo.
- Nếu nhà để cho thuê (ví dụ shophouse), không nên lấy tiền thuê kỳ vọng làm nguồn trả nợ chính khi chưa có hợp đồng thuê.
Chuẩn bị hồ sơ vay
- Hồ sơ pháp lý cá nhân: căn cước, giấy tờ tình trạng hôn nhân, thông tin cư trú.
- Hồ sơ chứng minh thu nhập: hợp đồng lao động, sao kê lương; hoặc giấy phép kinh doanh, báo cáo thuế nếu kinh doanh; hợp đồng cho thuê tài sản (nếu có).
- Hồ sơ tài sản bảo đảm: bản sao sổ hồng căn định mua, hợp đồng đặt cọc.
- Phương án trả nợ: nguồn trả nợ và thời hạn vay mong muốn.
Kiểm tra pháp lý căn nhà trước khi ngân hàng thẩm định
- Sổ hồng bản gốc đúng căn, đúng chủ sở hữu, đúng diện tích.
- Căn đang thế chấp: cần thống nhất cách giải chấp trước khi công chứng – đây là điểm thường làm chậm giao dịch có dùng vốn vay.
- Hiện trạng so với sổ: phần cơi nới ngoài giấy phép có thể ảnh hưởng tới định giá.
- Địa danh trên giấy tờ: sau sắp xếp đơn vị hành chính từ 01/07/2025, tên xã mới có thể khác tên xã cũ trên sổ.
Ghi điều khoản vay vào hợp đồng đặt cọc
- Thời hạn thanh toán phù hợp thời gian ngân hàng giải ngân.
- Cách xử lý tiền cọc nếu ngân hàng không duyệt khoản vay.
- Bên chịu thuế thu nhập cá nhân, lệ phí trước bạ, phí công chứng.
Với sản phẩm sơ cấp trong tương lai, theo Luật Kinh doanh bất động sản 2023 (hiệu lực từ 01/08/2024), chủ đầu tư chỉ được thu tiền đặt cọc khi dự án đủ điều kiện kinh doanh, mức cọc không quá 5% giá bán, và tổng số tiền thu trước khi cấp giấy chứng nhận không quá 95% giá trị hợp đồng.
Video liên quan
Video: Cư dân Zeitgeist bắt đầu làm sổ hồng, cập nhật tiến độ xây dựng – kênh Bất Động Sản Tiềm Năng (Phước Sửu Realtor).
Xem trên YouTube: Cư dân Zeitgeist bắt đầu làm sổ hồng · Kênh: Bất Động Sản Tiềm Năng – Phước Sửu Realtor
Bài viết liên quan
- Giá Zeitgeist Nhà Bè: nhà phố, shophouse, biệt thự
- Pháp lý dự án Zeitgeist Nhà Bè và sổ hồng Zeit River County
- Chính sách bán hàng và phương thức thanh toán Zeitgeist Nhà Bè
Cần hỗ trợ chọn căn phù hợp kế hoạch tài chính? Hãy để lại thông tin qua biểu mẫu liên hệ trên trang. Xem thêm video dự án trên kênh Bất Động Sản Tiềm Năng.